

El triangulo del litio argentino produciría 573 mil toneladas en 2035

Tras un salto récord de la producción en 2025, un informe de la Secretaría de Minería anticipa una demanda mundial que se duplica, un faltante de oferta desde 2033 y una cartera de proyectos con fuerte presencia salteña.
Nacionales05/10/2026Minería SustentableMinería Sustentable
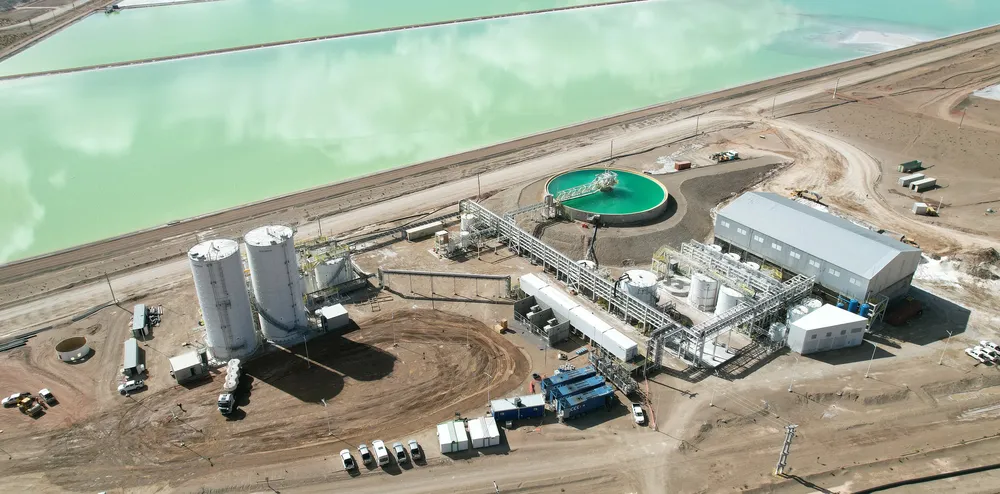
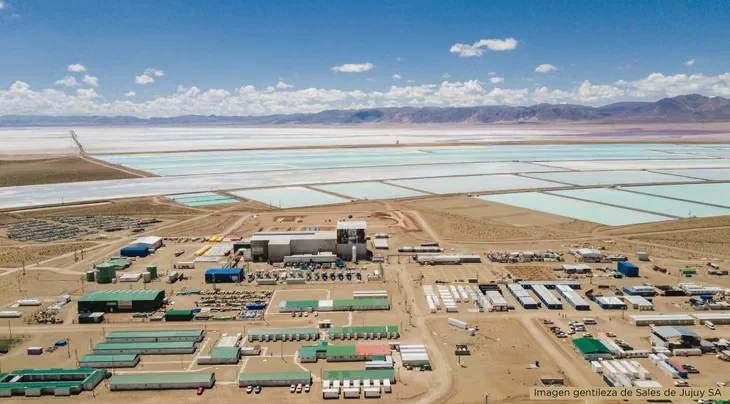
cauchari-olaroz

Argentina produjo 120 mil toneladas de carbonato de litio equivalente (LCE) en 2025, un 62% más que el año anterior, y proyecta llegar a 573 mil toneladas en 2035. La información surge del informe "Mercado de Litio: panorama internacional y perspectivas productivas para Argentina", de la Secretaría de Minería de la Nación, fechado en octubre de 2026.

El documento, elaborado por la Dirección Nacional de Promoción y Economía Minera con datos de S&P (mayo de 2026), USGS, Aduana y reportes técnicos de las empresas, repasa el mercado global, los precios, los costos, las exportaciones y la cartera de proyectos. Para el NOA tiene un dato central: nueve de los 14 proyectos avanzados que detalla en su tabla están en Salta.

Salta, en el centro de la cartera de proyectos

Según la Tabla 5 del informe (segundo semestre de 2026), Salta reúne nueve de los 14 proyectos de litio en etapas avanzadas. Catamarca suma tres (Kachi, Hombre Muerto Oeste y Sal de Vida) y Jujuy dos (Cauchari y Cauchari JV). Sumando las cifras de la tabla, los proyectos salteños representan unos USD 7.176 millones de capex y unas 214 mil toneladas de capacidad máxima de LCE, aunque se encuentran en etapas muy distintas, desde evaluación económica preliminar (PEA) hasta construcción.

Los proyectos de Salta que figuran en el listado son:

ProyectoEstadoCapex (millones de USD)Capacidad máx. (mil tn LCE)ControlantesInicio estimadoTecnología
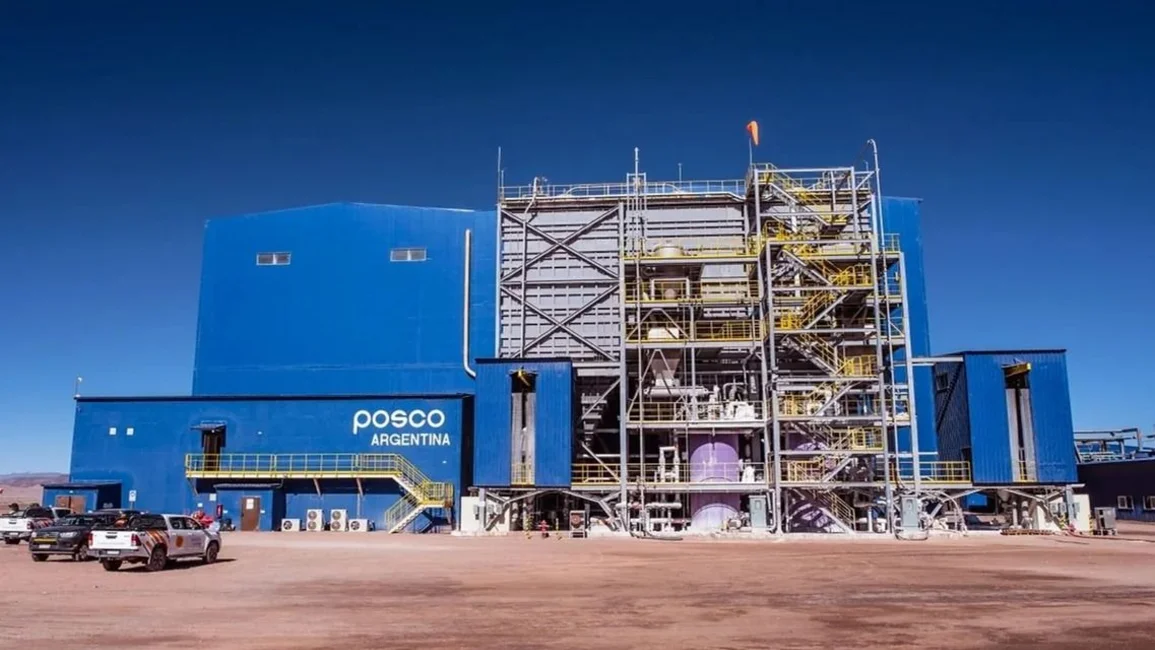
Salar del RincónConstrucción2.50060.000Rio Tinto Group2028DLE
RincónConstrucción14112.000Argosy Minerals2028Evaporación
Sal de Los ÁngelesConstrucción54310.000Revotech (46%); X. Zhufeng (45%)2028Evaporación
Pozuelos-Pastos Grandes (sin ampliaciones)Factibilidad1.10050.000Ganfeng (67%); Lithium Argentina (33%)2029DLE
ArizaroPrefactibilidad1.05525.000Lithium Chile (80%); SMG (20%)2030DLE
Rio Grande SurPrefactibilidad1375.000Pursuit Minerals2029Evaporación
Salar TolillarPEA77725.000Alpha Lithium Corporation2029DLE
Río GrandePEA70620.000Noa Lithium Briness/dEvaporación
Rincón (Salta Lithium)PEA2177.061Power Mineralss/dDLE

Nota: las cifras de capacidad figuran en la tabla del informe bajo la columna "Ktn LCE". Los totales para Salta surgen de sumar los valores de la tabla.

En el resto del NOA, el informe consigna a Kachi (Catamarca; Lake Resources 75% y Lilac 25%; capex de USD 1.157 millones y 25.000 toneladas, inicio estimado en 2030, DLE), Hombre Muerto Oeste (Catamarca; Galan Lithium; USD 217 millones y 5.400 toneladas; 2026; evaporación; producto cloruro) y Sal de Vida (Catamarca; Rio Tinto; USD 660 millones y 15.000 toneladas; 2026; evaporación). En Jujuy figuran Cauchari (Austroid Corp.; 40.000 toneladas; DLE) y Cauchari JV (Rio Tinto; USD 659 millones y 25.000 toneladas; evaporación).

El resumen ejecutivo habla de "más de 15 proyectos avanzados"; la tabla del informe detalla 14.

Qué dice el informe de los proyectos en operación

Entre los siete proyectos que produjeron en 2025, tres están vinculados a Salta o a su límite con Catamarca. Centenario-Ratones (Salta), Sal de Oro (en el límite Salta-Catamarca) y Tres Quebradas (Catamarca) no superan los dos años desde el inicio de su producción, lo que explica sus bajos niveles de uso de capacidad instalada. El informe anticipa que su producción debería seguir aumentando a gran velocidad. Mariana inició su fase comercial en el primer semestre de 2026.

De los proyectos hoy en operación, Fénix, Cauchari-Olaroz y Sal de Oro cuentan con ampliaciones aprobadas bajo el Régimen de Incentivo a las Grandes Inversiones (RIGI). Con la excepción de Olaroz, todos los proyectos en operación ya anunciaron ampliaciones.

Producción récord en 2025: qué proyectos aportaron

La producción de 120 mil toneladas de LCE en 2025 fue impulsada por siete proyectos en operación. El informe destaca tres:

  • Fénix (Catamarca): primer proyecto en operación del país, superó las 31.000 toneladas (+29% interanual) y opera prácticamente a plena capacidad.
  • Olaroz (Jujuy): alcanzó las 34.000 toneladas, con una utilización superior al 85% de su capacidad instalada.
  • Cauchari-Olaroz (Jujuy): produjo más de 34.000 toneladas, con más del 80% de utilización.

En el ranking mundial de producción de mina, el informe ubica a Argentina en el quinto lugar y segunda en la región, después de Chile. Con datos de S&P, la producción minera argentina fue de 138 mil toneladas en 2025 (8,2% del volumen mundial); la cifra de 120 mil toneladas que usa la Tabla 1 corresponde a estimaciones propias para el país. Australia lideró con 535 mil toneladas (32%).

En compuestos químicos de litio (principalmente carbonato), Argentina fue tercera con 133 mil toneladas (7,9% de participación, según estimación de S&P), detrás de China y Chile. Como procesa localmente la totalidad de su extracción, ese volumen es equiparable a su producción minera. China produjo 1,2 millones de toneladas y concentró el 72,1% del total mundial.

Los principales productores, hoy y en 2035

País2025 (tn LCE)Variación interanual 20252035 estimado (tn LCE)
Australia535.4190,8%877.365
China372.18229,7%757.401
Chile280.7819,0%344.797
Zimbabue172.15620,9%290.208
Argentina120.00062,0%573.300
Brasil51.6943,7%166.097
Canadá33.09810,3%297.765

Fuente: informe de la Secretaría de Minería, con base en S&P (mayo de 2026) y estimaciones propias para Argentina.

El informe proyecta que Argentina superaría a Chile como tercer productor global hacia 2029, aun cuando Chile posee las mayores reservas del mundo. Atribuye el menor dinamismo chileno a la rigidez de su marco regulatorio y a la demora en definir una nueva política sectorial (cita a Benchmark Mineral Intelligence, 2026). China, por su parte, desplazó a Chile como segundo productor en 2025 con una estrategia basada en la lepidolita y en la integración vertical hasta la fabricación de celdas de batería y vehículos eléctricos. Australia mantiene el liderazgo en volumen, aunque con el crecimiento más bajo entre los principales productores.

La capacidad instalada local, hoy en unas 215 mil toneladas, pasaría a 269 mil en 2026 y superaría las 680 mil en 2035. La producción superaría las 400 mil toneladas hacia 2030.

Un mercado que deja atrás el superávit

El informe describe un mercado global con reservas abundantes pero con una producción que empieza a quedar rezagada frente a la demanda.

Recursos y reservas. Según USGS, las reservas mundiales alcanzaron 196,9 millones de toneladas de LCE en 2025 y los recursos identificados sin extraer, 798,3 millones. Entre 2016 y 2024 se extrajeron 6,7 millones de toneladas y, aun así, las reservas crecieron 122 millones, lo que da un horizonte superior a los 125 años. Para el informe, asegurar el suministro depende más de acelerar la producción de mina que de aumentar recursos y reservas.

Dónde están las reservas (millones de toneladas de LCE): Chile 49,0 (24,9%); Australia 44,7 (22,7%); China 24,5 (12,4%); Estados Unidos 23,4 (11,9%); Argentina 23,0 (11,7%); Canadá 8,5 (4,3%); Brasil 2,9 (1,5%); Zimbabue 2,7 (1,4%). Por tipo de fuente, el 60% está en salmueras, el 30% en roca dura, el 7% en arcillas y el 3% en otras.

Demanda. En 2025 la demanda mundial llegó a 1,5 millones de toneladas de LCE (+26,8% frente a 2024, cuando fue de 1,2 millones). Los vehículos eléctricos enchufables (PEV) concentraron el 52,3%, el almacenamiento de energía en baterías (BESS) el 24,3% y los vehículos eléctricos comerciales (ECV) el 7,7%: juntos explican el 84,3% del consumo. Para 2035, S&P proyecta 3,5 millones de toneladas, con los PEV en 65,1%, el almacenamiento en 14,8% y los ECV en 11,4%.

Vehículos. Las ventas de PEV superaron los 16,5 millones de unidades en 2025 (+28,6%), con 62,8% de eléctricos a batería. China explicó el 64,4% de las ventas. El informe vincula la desaceleración con la quita de subsidios en China y Estados Unidos, y proyecta más de 47 millones de unidades en 2035. En paralelo, el almacenamiento y los camiones eléctricos pesados ganan peso: las ventas de estos últimos en China llegaron a 183.370 unidades entre enero y noviembre de 2025 (+190,6%), y el mercado de BESS en ese país podría crecer entre 40% y 60% en 2026.

La brecha entre oferta y demanda. La Tabla 2 (S&P, mayo de 2026) muestra un excedente de 171 mil toneladas en 2025 (1.688 de oferta contra 1.518 de demanda), un 16,2% menos que el de 2024. El excedente se achica hasta 22 mil toneladas en 2028 y después vuelve a subir, hasta los 138 mil en 2031. El saldo cambia de signo en 2033 (-23 mil), y llega a -76 mil en 2034 y -154 mil en 2035. Con los escenarios de demanda de la Agencia Internacional de Energía, el faltante aparecería desde 2030 en el escenario de alta demanda y desde 2033, con menor magnitud, en el de políticas declaradas.

Entre las causas de la reducción del excedente, el informe menciona la aceleración del almacenamiento, recortes en presupuestos de exploración y la postergación o cancelación de proyectos nuevos de alto costo durante el ciclo bajista.

Precios del litio en 2026: recuperación moderada

Los precios tocaron su nivel más bajo en cinco años en junio de 2025 y comenzaron a recuperarse. En mayo de 2026 el carbonato de litio llegó a USD 22.250 por tonelada, el valor más alto desde enero de 2024. En el primer semestre de 2026 el carbonato se consolidó por encima del hidróxido, por la mayor producción de baterías LFP, que usan solo carbonato.

El repunte mejoró los márgenes de las mineras en operación: durante el primer trimestre de 2026, el EBITDA de Tianqi Lithium y Ganfeng Lithium se duplicó frente al mismo período del año anterior, y SQM reportó una situación similar. En 2025 solo un pequeño grupo de operaciones de salmueras mostró márgenes negativos, a diferencia de las de roca dura. Aun así, el informe proyecta que durante la próxima década el precio no superaría un promedio de USD 20.000 por tonelada de LCE.

Cuánto cuesta producir litio en Argentina

El cash cost de las operaciones argentinas bajó 1,8% en 2025, hasta USD 7.338,8 por tonelada de LCE (USD 7.475,8 en 2024). Esa baja quedó lejos de compensar la caída del 25% en el precio promedio del carbonato, que según una nota al pie del informe pasó de USD 12.500 a USD 9.460 por tonelada.

Ítem2024 (USD/LCE)2025 (USD/LCE)Variación
Mano de obra879,2896,0+1,9%
Energía490,3600,6+22,5%
Reactivos2.891,92.796,9-3,3%
Otros gastos en planta2.356,22.252,4-4,4%
Gastos fuera de planta155,7172,5+10,8%
Transporte marítimo60,261,6+2,3%
Regalías642,3558,8-13,0%
Cash cost7.475,87.338,8-1,8%

Los reactivos (carbonato de sodio, hidróxido de calcio y ácido clorhídrico) y los gastos en planta son los ítems de mayor peso. Por salar, el cash cost bajó 1,3% en Hombre Muerto (Fénix, Sal de Oro, Sal de Vida, Hombre Muerto Oeste y Hombre Muerto Norte), 6,8% en Olaroz (Cauchari-Olaroz y Olaroz) y 2,3% en el proyecto Cauchari-Olaroz. Las regalías pesan más en el Salar de Olaroz. El informe sostiene que Argentina mantiene ventajas de costos frente a otros productores por su geología, su experiencia operativa y su marco regulatorio (cita a Discovery Alert, 2026).

Exportaciones de litio: más volumen y dependencia de China

Argentina exporta la totalidad de su producción. En 2025 las exportaciones superaron los USD 914 millones (+42% interanual) y los envíos en volumen alcanzaron las 113 mil toneladas de LCE (+57%). El 90% del valor correspondió a carbonato de litio y el resto a hidróxido y cloruro. Los volúmenes crecieron de manera ininterrumpida desde 2023, con variaciones superiores al 30% ese año y por encima del 50% en los dos siguientes, mientras que los precios representan apenas un tercio del promedio récord de 2022.

El destino está muy concentrado: China explica el 81,1% del total y Asia (China más Corea del Sur) más del 87%. El informe advierte que esa dependencia expone a la industria local a las políticas comerciales de un único comprador dominante.

En el comercio mundial de carbonato de litio de 2024, Chile fue el principal exportador, con un poco más de USD 2.600 millones (62% del total), y Argentina el segundo, con USD 605 millones (14%). China explicó el 63% de las importaciones. En el segmento de minerales y concentrados, Australia exportó USD 3.600 millones (50% de la categoría y cerca del 80% del espodumeno), con más del 90% con destino a China.

Qué podrían exportar los proyectos en 2035

Con una producción de unas 570 mil toneladas, el informe estima las exportaciones argentinas bajo tres escenarios de precio: USD 11.400 millones con un precio de USD 20.000 por tonelada (caso base de S&P), USD 10.773 millones con USD 18.900 (escenario de estrés) y USD 13.110 millones con USD 23.000 (escenario favorable).

Inversiones: USD 12.700 millones hasta 2030 y el peso de la DLE

El informe estima que el capex de la industria totalizaría USD 12.700 millones entre 2026 y 2030, con un promedio anual de USD 2.500 millones y un pico superior a los USD 4.000 millones en 2027. Según el gráfico de proyección, el desembolso sería de USD 2.841 millones en 2026, 4.098 millones en 2027, 3.295 millones en 2028, 2.009 millones en 2029 y 550 millones en 2030.

La extracción directa de litio (DLE) es el factor que más pesa. A diferencia de las piletas de evaporación, bombea la salmuera a una unidad de procesamiento donde se extrae el litio mediante adsorción, intercambio iónico o extracción por solventes, con la posibilidad de reinyectar la salmuera. Según el informe, la tecnología:

  • duplica prácticamente las tasas de recuperación respecto de la evaporación;
  • reduce el tiempo de producción de uno o dos años a unos pocos días;
  • usa mucho menos suelo y agua, aunque requiere más energía eléctrica;
  • exige al menos un 50% más de capital por tonelada de LCE (cita a ILiA, 2024).

Hoy, de los siete proyectos en operación, Fénix y Centenario-Ratones producen con DLE, y la mitad de los 15 proyectos en etapa avanzada planea usarla. Argentina se destaca entre las operaciones en salares de Sudamérica por su adopción temprana. Tomando como base el proyecto Arizaro (Salta), el informe desagrega el capex de un proyecto DLE: proceso 25,7%, sostenimiento 18,9%, contingencias 16,8%, servicios generales 12,5%, entrega de proyecto 11,3%, infraestructura 6,1% y extracción de salmuera 5,7%.

Recursos y exploración: dónde está el litio argentino

El Triángulo del Litio (Argentina, Bolivia y Chile) concentra alrededor del 45% de los recursos mundiales. Argentina aporta cerca del 21% de los recursos (166 millones de toneladas medidos e indicados sobre 798,6 millones a nivel global) y cerca del 12% de las reservas.

Los mayores depósitos están en los salares de alta montaña: Jujuy con Cauchari-Olaroz y Olaroz, seguida de cerca por la Puna salteña (Pozuelos-Pastos Grandes, Centenario-Ratones, Sal de Oro y Salar del Rincón) y el oeste de Catamarca (Fénix, Kachi y Tres Quebradas). Los recursos totales de los principales proyectos, en millones de toneladas de LCE, son: Cauchari-Olaroz 37,7; Pozuelos-Pastos Grandes 21,7; Olaroz 19,7; Centenario-Ratones 15,1; Sal de Oro 13,5; Fénix 11,7; Salar del Rincón 11,7; Kachi 11,0; Tres Quebradas 8,4; Mariana 8,1; Hombre Muerto Oeste 7,9; Sal de Vida 7,2; Cauchari 6,3 y Cauchari JV 6,0.

En exploración, el presupuesto argentino fue de USD 67,3 millones en 2025, un 47% menos que el año anterior, en un contexto en el que el gasto global cayó más del 66%. Argentina se mantuvo como el tercer receptor de inversión exploratoria del mundo, detrás de Canadá y Australia, y capturó el 13% del presupuesto acumulado entre 2017 y 2025. La exploración fue ejecutada sobre todo por compañías junior; entre los actores públicos, el informe menciona a YPF Litio S.A. y a CAMYEN S.E., que opera en áreas de Catamarca (Salar de Pipanaco y Puna catamarqueña), de forma independiente y mediante joint ventures.

El marco regulatorio también ocupa un lugar en el análisis: la Ley 24.196 de Inversiones Mineras, vigente desde hace décadas, y el RIGI (Ley 27.742, de 2024). El informe vincula ese marco con una cartera de proyectos valuada en más de USD 12.000 millones.

Los desafíos que marca el informe

Las conclusiones del documento advierten que el éxito futuro depende en parte de proyectos ya maduros y que el verdadero salto de escala exige concretar inversiones de alta intensidad de capital asociadas a la DLE, cuya materialización "no está garantizada" sin continuidad macroeconómica y mejoras logísticas. Señala además que la baja del cash cost y la recuperación moderada de precios ofrecen un respiro a las operaciones existentes, pero no resuelven el desafío de capturar mayor valor agregado a lo largo de la cadena. El resultado, concluye, dependerá de convertir la cartera en capacidad instalada efectiva, construir la infraestructura que acompañe ese crecimiento y sostener un entorno que incentive la inversión de mediano y largo plazo.

Te puede interesar
Lo más visto
Suscríbete a nuestro newsletter para recibir todos los días las noticias mineras más importantes en tu email