


SSR Mining compra Roxmore y suma el oro de Converse en Nevada
Minería Sustentable


SSR Mining adquirirá todas las acciones de Roxmore Resources, dueña del proyecto de oro Converse, en una operación íntegramente en efectivo que valúa el capital de la empresa, totalmente diluido, en unos US$ 464 millones. El acuerdo definitivo fue anunciado este martes 13 de octubre por la minera con sede en Denver, que pagará con el dinero que ya tiene en caja.
Roxmore cotiza en la Bolsa de Toronto y sus accionistas cobrarán C$ 6,75 por acción. Ese precio representa una prima del 27% sobre el cierre del 9 de octubre y del 47% sobre el precio promedio ponderado por volumen de los últimos 20 días. Además recibirán acciones de una nueva exploradora, que se quedará con los proyectos Rattlesnake Hills y Shabu River y con la propiedad Newton. Esa sociedad arrancará con US$ 10 millones en efectivo, será conducida por integrantes del equipo gerencial actual de Roxmore y tendrá a SSR Mining como accionista minoritario, con el 14,99%. El valor empresa de la transacción se estima en US$ 392 millones. Tanto esa cifra como la de US$ 464 millones excluyen el valor de la nueva exploradora.
Un yacimiento a seis kilómetros de una mina en operación
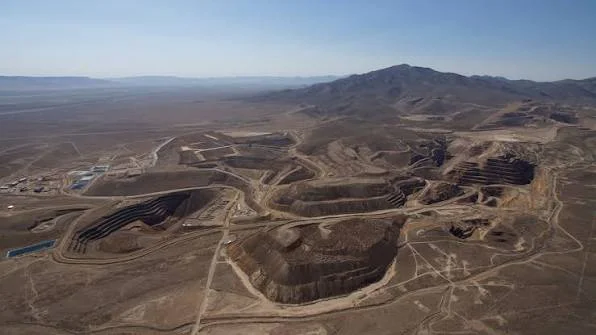
Converse está seis kilómetros al oeste del complejo Marigold, que SSR Mining opera en el corredor Battle Mountain–Eureka, en Nevada, y que funciona desde 1989. La propiedad reúne 526 concesiones mineras sin patentar y siete parcelas de dominio privado, en más de 5.000 hectáreas de los condados de Humboldt y Pershing.
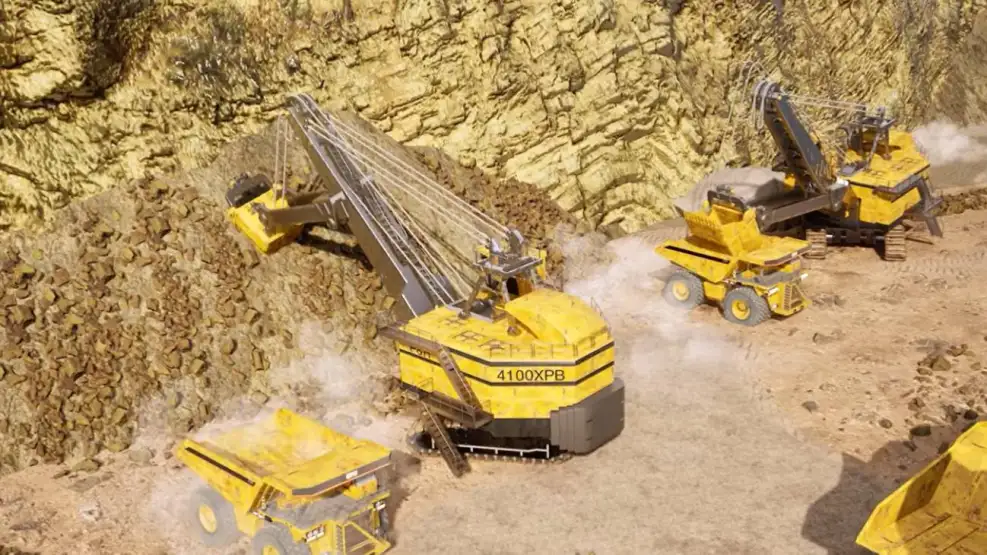
El proyecto está formado por dos depósitos de oro de tipo skarn, North Redline y South Redline, con mineralización hasta los 650 metros de profundidad y más de 1,2 kilómetros de extensión. La abundancia de sulfuros es baja, por lo general menor al 0,5%, y la oxidación llega a 400 metros en las estructuras clave, un rasgo que favorece la lixiviación en pilas. La minera prevé explotarlo a cielo abierto con camiones y palas y procesar el mineral con trituración en tres etapas y lixiviación en pilas. La base metalúrgica incluye unos 1.000 ensayos en botella y 75 pruebas en columna.
La estimación de recursos de Roxmore para 2026, calculada con un precio de largo plazo del oro de US$ 3.000 la onza, suma 103 millones de toneladas indicadas con 0,65 g/t, que contienen 2,2 millones de onzas, y 218 millones de toneladas inferidas con 0,43 g/t, equivalentes a 3,0 millones de onzas. Las inferidas son la categoría de menor certeza geológica, y los recursos que no son reservas no tienen viabilidad económica demostrada.
Qué prevé la compañía y cuánto costaría
SSR Mining proyecta desarrollar Converse como un activo contiguo a Marigold y con los mismos supuestos de precio de ese complejo, de US$ 2.200 la onza para reservas y de US$ 2.500 para recursos. Son valores más bajos que los US$ 3.000 de la evaluación económica preliminar de Roxmore, por lo que la empresa imagina un ritmo anual de extracción menor al de aquel estudio.
Bajo ese esquema, Converse podría aportar entre 150.000 y 170.000 onzas de oro por año durante más de una década, con producción inicial apuntada a 2033. La inversión de construcción se estima entre US$ 800 y US$ 900 millones y, según la compañía, no habría gasto de capital significativo hasta principios de la década de 2030. Para dimensionar las cifras, SSR Mining espera producir en 2026 entre 450.000 y 535.000 onzas equivalentes de oro sumando todas sus minas.
La cercanía con Marigold es el corazón del argumento. La empresa calcula sinergias de al menos US$ 200 millones a lo largo de la vida de la mina, por la eliminación de costos duplicados de sitio y corporativos y por eficiencias en compras y cadena de suministro. Con Converse en producción, la plataforma en Estados Unidos, que incluye también la mina Cripple Creek & Victor en Colorado, podría superar las 450.000 onzas anuales en los años pico y promediar entre 350.000 y 400.000 entre 2033 y 2042.
“SSR Mining es el comprador natural de este yacimiento”, dijo Rod Antal, presidente ejecutivo de la compañía. Antal agregó que, “con ningún gasto de desarrollo significativo hasta principios de la década de 2030”, la transacción le permite a la empresa conservar su liderazgo en flujo de caja libre.
La propia compañía advierte que el perfil de producción es ilustrativo y se apoya en recursos indicados e inferidos. Su concreción depende de perforación de relleno, estudios económicos, permisos y financiamiento. El desarrollo requerirá la aprobación federal de la Oficina de Administración de Tierras (BLM), con un Plan de Operaciones y, por la escala del proyecto, un proceso de Declaración de Impacto Ambiental. Los trabajos cercanos se concentrarán en estudios ambientales de base, permisos y optimización del esquema de procesamiento.
Para sostener la apuesta, la empresa recordó su historial de compras en Nevada y Colorado. Según informó, Marigold costó US$ 309 millones, incluidas las propiedades Buffalo Valley y Trenton Canyon, y hoy tiene una vida útil de más de 20 años, un valor actual neto al 5% de US$ 3.300 millones y más de US$ 1.000 millones de flujo de caja libre desde la compra. Cripple Creek & Victor, adquirida en 2025 por US$ 275 millones, generó más de US$ 345 millones. Son cifras de la propia compañía, que se presenta como el tercer mayor productor de oro de Estados Unidos.
Cómo sigue la operación
La compra se hará mediante un plan de arreglo bajo la ley de sociedades de Columbia Británica. Necesita el voto favorable de al menos dos tercios de los tenedores de acciones, warrants y opciones de Roxmore en una asamblea especial, la aprobación judicial y otras condiciones habituales. Si corresponde, también requerirá mayoría simple de los accionistas, sin contar a ciertos vinculados, según la norma canadiense de protección de minoritarios. El cierre está previsto para el cuarto trimestre de 2026.
Directores, ejecutivos y algunos grandes accionistas de Roxmore, que juntos tienen cerca del 26,8% de las acciones en base totalmente diluida, ya se comprometieron a votar a favor. El acuerdo incluye cláusulas de salida fiduciaria, impedimento de buscar otras ofertas y derecho de SSR Mining a igualar propuestas superiores. Roxmore deberá pagarle a SSR Mining una compensación de C$ 18 millones si la operación no se completa en determinadas circunstancias. Los asesores legales de la compradora son Stikeman Elliott y Dorsey & Whitney, y CIBC World Markets emitió para el directorio de SSR Mining una opinión de razonabilidad con fecha 9 de octubre.
SSR Mining también tiene una mina en el NOA
El comunicado se concentra en Nevada, pero SSR Mining también tiene presencia en el norte argentino. La compañía controla el 100% de Puna Operations, en Jujuy, que reúne la mina Chinchillas y la propiedad Pirquitas con sus instalaciones de procesamiento. Chinchillas es un yacimiento de plata, plomo y zinc que se explota a cielo abierto, y su mineral se traslada 40 kilómetros hasta la planta de Pirquitas, donde se producen concentrados que se envían a fundiciones del exterior. En su sitio web, la empresa presenta a Puna como la mayor mina productora de plata del país y declara reservas por 18,1 millones de onzas de plata al 31 de diciembre de 2025.


Cobre cierra semana al alza por riesgos ligados a suministro minero y demanda china

Un proyecto de cobre de más de USD 2.000 millones en Perú ha despertado el apetito de cinco potencias de la minería global

Precio del cobre registra su tercer alza mensual consecutiva

EE. UU. apunta a fortalecer cadena de minerales críticos y tierras raras en Brasil

El cobre cae a mínimo de una semana ante preocupaciones sobre la demanda


Empresas de Estados Unidos y Chile proponen que el cobre argentino salga por el Pacífico

Eramine destacó la velocidad de su crecimiento productivo y anticipó el comienzo de su expansión en 2027