

Juan Carlos Guajardo:"La oferta de cobre seguirá estrecha hasta fines de la década"
Minería Sustentable


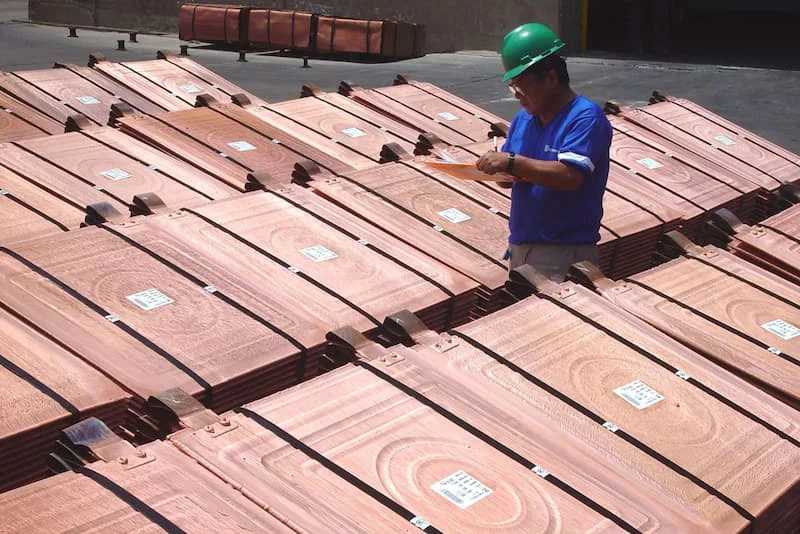
El mercado mundial del cobre podría mantenerse con una oferta estrecha hasta fines de la década, en medio de una demanda estructuralmente mayor, dificultades productivas en grandes operaciones y una insuficiente incorporación de nuevos proyectos capaces de entregar capacidad adicional al mercado.
Así lo señaló Juan Carlos Guajardo, doctor en Economía Internacional y Desarrollo de la Universidad Complutense de Madrid, durante una entrevista exclusiva con Rumbo Minero Central, en la que analizó las perspectivas del cobre, los altos precios de los metales y los desafíos que enfrentan los países productores.
Para Guajardo, el escenario actual no responde únicamente a factores coyunturales. Existe un cambio de fondo relacionado con transformaciones tecnológicas y geopolíticas que están impulsando un mayor consumo de recursos minerales. “Tenemos una transición mundial desde aspectos tecnológicos, aspectos geopolíticos, que apuntan a un mayor consumo de metales, donde el cobre probablemente es el caso más fuerte, pero que también incluye otros metales como el oro, las tierras raras, etc.”, explicó.
El especialista señaló que este incremento de la demanda coincide con mayores dificultades para desarrollar proyectos y mantener los niveles de producción, combinación que está sosteniendo las cotizaciones. “Estamos viendo que es cada vez más difícil desarrollar proyectos, es cada vez más difícil mantener la producción y esa combinación de alta demanda y dificultades en la oferta tiene como resultado altos niveles de precios”, afirmó.
Cobre enfrentaría una oferta estrecha hasta fines de la década
Guajardo sostuvo que los últimos dos años han estado caracterizados por una sucesión de problemas productivos en importantes operaciones cupríferas internacionales.
Entre los casos mencionó a Grasberg, en Indonesia, donde una inundación afectó a una de las mayores minas de cobre del mundo, así como a Kamoa-Kakula, en la República Democrática del Congo, que también enfrentó problemas por una inundación.
A estos episodios sumó el accidente registrado en El Teniente, cuyos efectos, según explicó, se han prolongado sobre la producción. “Hemos estado en una sucesión de problemas de producción”, señaló.
Para el especialista, parte de estas dificultades continuará afectando al mercado y, por el momento, no existen señales suficientemente claras de una recuperación productiva capaz de ampliar considerablemente la disponibilidad de cobre. “No hay señales claras de que va a haber un repunte productivo hasta que entren en operación proyectos nuevos que den una capacidad de amortiguación ante las dificultades productivas que se están produciendo”, sostuvo.
El problema es que esa nueva capacidad tampoco aparecería inmediatamente. Según Guajardo, la ola de nuevos proyectos necesaria para otorgar mayor holgura al mercado no se visualiza hasta fines de la década. “Mi visión es que vamos a tener una situación muy estrecha de oferta y con muchas sorpresas hasta probablemente fines de esta década”, afirmó.
Precios altos tendrían un componente estructural
La estrechez de la oferta coincide con una demanda de metales que Guajardo considera estructuralmente mayor que en periodos anteriores. Por ello, sostuvo que el actual ciclo de precios podría tener características más permanentes.
“Aquí estamos probablemente en una situación mucho más permanente y estructural de precios altos”, señaló. Esto no significa, precisó, que las cotizaciones continuarán aumentando de manera ininterrumpida.
Los mercados de metales seguirán registrando periodos de alzas y bajas, pero Guajardo considera que podrían hacerlo desde niveles superiores a los observados históricamente. “Siempre los metales tienen períodos de altas y bajas, pero probablemente con un piso mayor del que hemos tenido históricamente”, explicó.
Perú y Chile concentran alrededor del 40% del cobre mundial
En este escenario de mayor demanda y restricciones de oferta, Guajardo destacó el peso estratégico que mantiene Sudamérica dentro de la industria global del cobre.
Según las cifras mencionadas por el especialista, Chile y Perú explican aproximadamente el 40% de la producción mundial de cobre, mientras que América Latina representa alrededor del 45%. A ello se suma el potencial de Argentina.
Guajardo estimó que el país podría incrementar su producción en alrededor de un millón de toneladas de cobre durante los próximos 10 a 15 años. “En esta parte sur de América está el corazón de la oferta del cobre”, afirmó.
El especialista consideró que esta concentración de recursos abre oportunidades para avanzar hacia una mayor cooperación entre los principales países productores de la región. “Hay bastante lógica en intentar buscar sinergias entre los países de América”, sostuvo.
Infraestructura y proveedores abren espacio para integración
Guajardo identificó la infraestructura y el desarrollo de proveedores como dos áreas donde Perú, Chile y otros países de la región podrían encontrar espacios de cooperación.
“Hay posibilidades de mejoras a nivel de infraestructura, hay posibilidades de desarrollo de proveedores”, explicó.
Para el especialista, una mayor articulación podría contribuir a que los países sudamericanos desarrollen su producción de manera más eficiente y aceleren la incorporación de nuevas toneladas al mercado. El objetivo sería responder a una demanda internacional que necesita una mayor disponibilidad de minerales, particularmente cobre.
Se trata de un desafío especialmente relevante si se considera que, pese a los elevados precios y las perspectivas de demanda, desarrollar nuevas minas continúa siendo un proceso complejo.
Permisología y conflictos dificultan convertir proyectos en minas
Guajardo identificó precisamente la ejecución de proyectos como uno de los principales problemas que enfrenta actualmente la industria.
El especialista sostuvo que existe una brecha entre disponer de recursos minerales y lograr transformarlos efectivamente en nueva capacidad productiva. “Tenemos un problema de transformar los proyectos en recursos productivos, es decir, cómo se ejecutan los proyectos de una manera expedita y viable”, manifestó.
Según explicó, durante los últimos años se ha producido una creciente complejización de los procesos necesarios para construir nuevas operaciones mineras.
Entre las dificultades mencionó conflictos comunitarios, indígenas y ambientales, además de obstáculos burocráticos. “La famosa permisología ha generado muchas complejidades para desarrollar proyectos”, señaló. A ello se suma otro problema: el financiamiento.
Guajardo reconoció que puede resultar contradictorio que, en un contexto de elevados precios y creciente demanda de minerales, continúe siendo difícil conseguir recursos para financiar nuevos desarrollos. “La realidad es que no es sencillo encontrar financiamiento para proyectos mineros”, afirmó.
Sin embargo, consideró que esta situación podría comenzar a modificarse debido al creciente interés de las principales potencias por garantizar el acceso a recursos minerales. Ese interés geopolítico, señaló, podría generar mayores incentivos para facilitar el financiamiento de proyectos.
El desafío: convertir recursos en nuevas toneladas de cobre
Para Guajardo, el problema central de la industria no se limita entonces a encontrar nuevos yacimientos.
También será necesario conseguir financiamiento, reducir las dificultades que retrasan los proyectos y lograr que los recursos identificados puedan convertirse efectivamente en operaciones comerciales. “En definitiva, cómo se transforman los proyectos en operaciones comerciales. Ese tránsito ha sido cada vez más difícil”, sostuvo.
El especialista considera que precisamente allí existe un amplio espacio para mejorar las condiciones de desarrollo de la industria.
La urgencia aumenta frente a un mercado en el que la demanda continúa creciendo, mientras la oferta enfrenta interrupciones productivas y la próxima gran ola de proyectos todavía tardaría varios años en materializarse.
En este escenario, Perú y Chile adquieren especial relevancia por concentrar, según Guajardo, cerca del 40% de la producción mundial de cobre, mientras Argentina podría añadir alrededor de un millón de toneladas durante los próximos 10 a 15 años.
Para el especialista, aprovechar esa posición requerirá que Sudamérica mejore infraestructura, desarrolle proveedores, facilite la ejecución de proyectos y encuentre mecanismos de cooperación que permitan producir “mejor y más rápido”.
De no acelerarse esa nueva capacidad, su perspectiva es que el mercado continuará enfrentando una oferta de cobre muy estrecha hasta fines de la década, mientras la transformación tecnológica y geopolítica mundial sigue elevando la necesidad de minerales.
Fuente: Rumbo Minero


Milicic participó de las Jornadas Nacionales de Sostenibilidad


Minería: provincias preparan el salto del litio y el cobre, con empleo, infraestructura y dólares como desafío

Las cámaras mineras de Jujuy, Salta y Catamarca reclaman inversiones en infraestructura

CAEM destacó el desarrollo de proveedores como eje para ampliar el impacto de la minería en todo el país


Reunión de la Mesa del Litio: apuntan a una hoja de ruta común hacia 2027

Un sondeo de El Quevar extiende los límites del yacimiento salteño

CAEM destacó el desarrollo de proveedores como eje para ampliar el impacto de la minería en todo el país

Abren la consulta ciudadana sobre el proyecto de litio Tres Cruces